Введение
Цифровая трансформация предприятий сопровождается изменением подходов к планированию, контролю и анализу хозяйственной деятельности. Расширение применения информационных технологий, автоматизация отдельных бизнес-процессов и увеличение объема управленческой информации повышают требования к скорости ее обработки и использованию при принятии решений. В этих условиях особое значение приобретает сочетание традиционных методов планирования с современными цифровыми инструментами управления.
Цель исследования заключается в определении возможностей применения принципов Г. Гантта и методов контроллинга в системе цифрового управления предприятием для совершенствования планирования, контроля и принятия управленческих решений.
Объекты и методы исследования
Объектом исследования является система управления предприятием в условиях цифровой трансформации.
Предмет исследования составляют методы контроллинга и принципы Г. Гантта, используемые при планировании, мониторинге и контроле деятельности предприятия.
Методологическую основу исследования составили общенаучные методы анализа и синтеза, индукции и дедукции, системный подход, а также методы стратегического менеджмента. Для оценки факторов внешней среды использованы PEST- и SWOT-анализ, а также модель пяти конкурентных сил М. Портера [1]. При рассмотрении процессов планирования и контроля исследованы возможности применения диаграмм Гантта и цифровых информационных систем, включая ERP, CRM и BI.
Экспериментальная часть
Результативность деятельности предприятия во многом определяется его способностью своевременно реагировать на изменения внешней среды. Изменение рыночной конъюнктуры, усиление конкуренции, технологическое развитие и цифровизация бизнес-процессов требуют от предприятий более оперативного использования информации при подготовке и принятии управленческих решений. Современные информационно-коммуникационные технологии создают для этого дополнительные возможности, обеспечивая сбор, обработку и передачу данных, необходимых для управления организацией [2, с. 39-41].
Важную роль в такой системе играет анализ внешней среды. PEST-анализ, SWOT-анализ и модель пяти конкурентных сил позволяют систематизировать факторы, влияющие на деятельность предприятия, определить основные возможности и угрозы, а также оценить характер конкурентной среды [1]. Полученная информация может использоваться при формировании целей предприятия и определении показателей, которые необходимо контролировать в процессе их достижения.
В условиях цифровой экономики меняются и требования к организации планирования и контроля. Использование автоматизированных систем управления, баз данных, инструментов бизнес-аналитики и цифровых платформ позволяет объединять различные информационные потоки и оперативно получать сведения о текущем состоянии предприятия [2, с. 39-41]. В результате контроллинг становится не только инструментом последующего анализа результатов, но и элементом информационной поддержки текущего управления (табл.).
Таблица
Влияние факторов внешней среды на выбор инструментов контроллинга (составлено автором на основе [1; 2, с. 39-41])
Факторы внешней среды | Воздействие на организацию | Инструменты контроллинга |
Экономические | Изменение цен, затрат и рыночной конъюнктуры | Бюджетирование, анализ отклонений |
Конкурентные | Усиление конкурентной борьбы | KPI, стратегический контроллинг |
Социальные | Изменение потребительских предпочтений | Контроллинг маркетинга и персонала |
Технологические | Цифровизация и автоматизация процессов | BI-системы, ERP-системы, цифровые панели управления |
Нормативно-правовые | Изменение законодательства и стандартов | Контроллинг рисков и соответствия требованиям |
В современной системе управления контроллинг выполняет информационно-аналитическую функцию. Его задачи связаны с обеспечением руководства информацией о ходе выполнения планов, выявлением отклонений и подготовкой данных для принятия управленческих решений. Применение цифровых технологий позволяет автоматизировать сбор и обработку информации, а также повысить оперативность контроля основных показателей деятельности предприятия [2, с. 39-41].
Одним из инструментов, который сохраняет значение при цифровизации управления, является диаграмма Гантта. Разработанные Г. Ганттом подходы к планированию позволяют представить последовательность работ во времени, установить продолжительность отдельных операций и контролировать выполнение запланированных мероприятий [3, с. 94-97; 4]. Визуальное представление плана облегчает сопоставление запланированных и фактических сроков и позволяет своевременно обратить внимание на возникающие отклонения.
Применение диаграммы Гантта в информационной среде предприятия выходит за рамки традиционного календарного планирования. Интеграция с корпоративными системами связывает сроки выполнения работ с данными о ресурсах и фактическом состоянии проекта, позволяя сопоставлять плановые и реальные сроки, контролировать загрузку ресурсов и своевременно выявлять отклонения. Тем самым диаграмма Гантта становится элементом информационного контура управления, обеспечивающим оперативный контроль выполнения утвержденного плана [5].
Интеграция с инструментами контроллинга позволяет дополнить календарный контроль оценкой фактических результатов и затрат. Для комплексной оценки хода реализации проекта целесообразно применять метод управления освоенным объёмом (Earned Value Management, EVM), который объединяет показатели сроков и стоимости выполненных работ. В результате календарное планирование превращается из средства фиксации сроков в инструмент оперативного управления, позволяющий оценивать не только факт выполнения работ, но и степень достижения плановых результатов при заданных ресурсных ограничениях [5, 6].
Использование цифровых инструментов меняет характер контроля за выполнением плановых заданий: вместо отдельных проверок становится возможным регулярное отслеживание фактического состояния процессов. Данные о выполнении производственных и управленческих операций обновляются по мере их реализации, благодаря чему отклонения от установленных параметров могут быть обнаружены на ранней стадии. Это сокращает временной разрыв между возникновением отклонения и реакцией руководства и позволяет корректировать ход работ до существенного расхождения фактических результатов с планом.
В производственной сфере такой подход позволяет использовать данные информационных систем для сопоставления выполнения операций, расходования ресурсов, качества продукции и соблюдения сроков с параметрами календарного плана. Это дает возможность определить фактическое состояние производственных участков и локализовать отклонения до уровня конкретных операций и ресурсов.
В результате диаграмма Гантта приобретает более широкое управленческое значение: она связывает календарные параметры с ресурсами и фактическими результатами и становится частью информационно-аналитического контура предприятия. Ее использование выходит за рамки фиксации сроков и обеспечивает основу для оперативного контроля выполнения плана.
Цифровые инструменты контроллинга сокращают трудоемкость сбора, обработки и представления управленческой информации. Автоматизация повышает актуальность и сопоставимость показателей, а аналитические панели упрощают выявление отклонений между плановыми и фактическими значениями.
Таким образом, интеграция контроллинга с календарным планированием формирует единую систему «планирование – контроль – анализ – корректировка», в которой фактические результаты непосредственно сопоставляются с утвержденным планом. Это позволяет не только своевременно выявлять отклонения, но и оценивать их влияние на дальнейшее выполнение работ, повышая обоснованность и оперативность управленческих решений [3, с. 94-97; 5].
Результаты исследования
Сочетание календарного планирования на основе диаграммы Гантта с контроллингом позволяет связать установленные сроки выполнения работ с оценкой фактических результатов предприятия. Диаграмма Гантта отражает последовательность операций, продолжительность отдельных этапов и контрольные даты. Контроллинг дополняет эту информацию показателями фактического выполнения, за счёт чего становится возможным определить отклонения от плановых значений и оценить их влияние на ход работ. Применение методов управления освоенным объёмом (Earned Value Management, EVM) расширяет такую оценку: одновременно учитываются выполнение работ по времени и использование предусмотренных ресурсов [6].
Реализация данного подхода опирается на совокупность информационных систем, выполняющих различные функции в управлении предприятием. ERP-системы содержат данные о ресурсах и операционной деятельности, CRM-системы – информацию о взаимодействии с клиентами, а BI-инструменты используются для обработки и аналитического представления накопленных данных. Цифровая платформа объединяет информационные потоки этих систем и обеспечивает их использование участниками соответствующих бизнес-процессов. В результате управленческие решения принимаются с учётом данных, поступающих из нескольких функциональных контуров [7, с. 75-80].
Связь стратегического анализа, календарного планирования, контроллинга и цифровых информационных систем представлена на рисунке.
Представленная схема отражает распределение функций между отдельными элементами управленческого цикла. Стратегический анализ определяет цели и приоритеты, диаграмма Гантта переводит их в последовательность конкретных работ и сроков, а контроллинг сопоставляет заданные параметры с фактическими результатами. Информационные системы обеспечивают поступление данных о ресурсах, выполненных операциях и полученных результатах, связывая отдельные этапы управления в единый информационный контур.
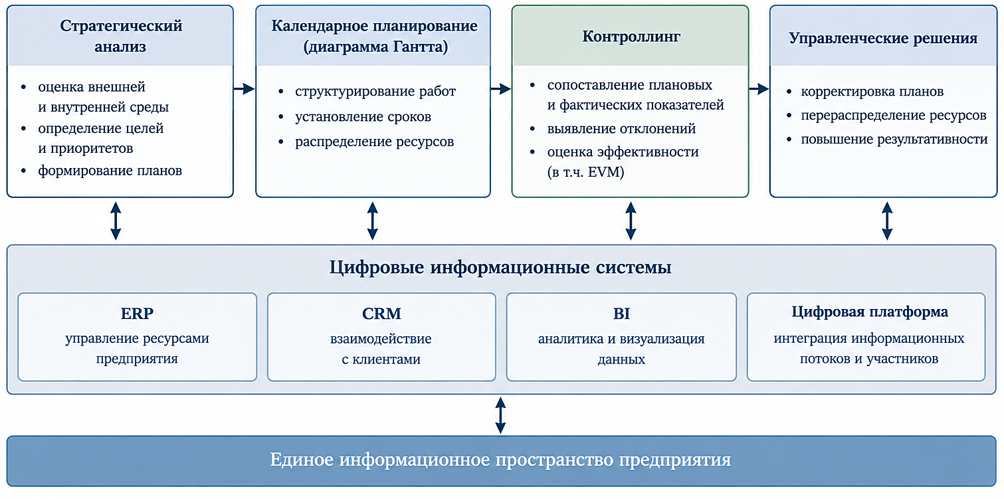
Рис. Взаимосвязь стратегического анализа, контроллинга и принципов Гантта в цифровом управлении (составлено автором на основе [2, с. 39-41; 3, с. 94-97; 5; 6])
Заключение
Принципы календарного планирования, разработанные Г. Ганттом, сохраняют практическое значение в современных цифровых системах управления. Интеграция календарных графиков с контроллингом позволяет сопоставлять плановые и фактические сроки, ресурсы и результаты, повышая оперативность контроля.
В ERP-, CRM- и BI-системах диаграмма Гантта используется не только для отображения сроков и последовательности работ, но и для их сопоставления с текущими данными о ресурсах и результатах. Это сокращает время между выявлением отклонения и принятием управленческого решения, позволяет точнее определить его причины и своевременно корректировать план.
Таким образом, цифровая трансформация не снижает значение календарного планирования, а расширяет его управленческие возможности. Диаграмма Гантта в интегрированной информационной среде становится инструментом не только планирования, но и оперативного контроллинга, связывающим плановые задания с фактическими результатами и управленческими решениями. Это повышает обоснованность корректирующих воздействий и способствует более эффективному использованию сроков, ресурсов и затрат предприятия.