Одной из наиболее бурно развивающихся отраслей современной экономики является сфера финансовых услуг, включающая в себя деятельность банковских, инвестиционных организаций, направленную на управление капиталом, кредитование и расчетно-кассовое обслуживание населения и бизнеса. Доля финансовых и деловых услуг в общей структуре экономики развитых стран составляет порядка 20–28% от ВВП [1].
Цифровое развитие сферы услуг в современной экономике направлено на новый уровень производительности труда, обеспечивающий ее рост за счет высвобождения значительной части кадрового потенциала. Стремительная цифровизация банковских экосистем оказывает огромное влияние на смену требований к трудовым ресурсам и определение их компетенций. Внедрение таких инструментов, как цифровых технологии, облачные вычисления, интернет вещей, искусственный интеллект, автоматизации процессов, а также специально разработанных технических устройств [2, с. 63-67; 3, с. 172-177] трансформирует классический профиль банковского работника. Современный финансовый сектор испытывает острый дефицит в специалистах со «сдвоенными» компетенциями - работников, способных одновременно разбираться в макроэкономических процессах и обладать навыками работы с большими данными, прогнозной аналитикой и алгоритмами машинного обучения.
В настоящее время в банковском секторе сохраняется высокий уровень сокращения инфраструктуры. Только за 2025 год по данным Центрального Банка РФ количество дополнительных офисов сократилось с 24,1 тыс. до 22,4 тысяч объектов. Среди закрывающихся субъектов значатся филиалы в городах и регионах РФ, число которых в 2025 году составило 369 объектов против 396 в прошлом году. [4] Это напрямую влечет за собой оптимизацию штата операционистов и административного персонала.
Сегодня банковский сектор стал ядром «Новой Экономики». Данный термин описывает трансформацию традиционного банкинга: на смену классическим офисам приходят цифровые экосистемы, а ключевыми факторами роста становятся сверхвысокие темпы обновления программных продуктов, автоматизация бизнес-процессов, а также повсеместное внедрение искусственного интеллекта, больших данных (Big Data) и наукоёмких технологий кибербезопасности [5].
Развитие Новой Экономики привело к формированию специфической подотрасли банковского маркетинга – цифровой, влияющей на структуру трудовых ресурсов. Смена операционных процедур, а именно рост скорости обслуживания, рост уникальности банковских продуктов, внедрение новых платформ требует проведения анализа влияния трудового фактора на риски снижения производительности труда и экономические результаты организации. Возникает противоречие, способное парализовать экономический рост банка: с одной стороны, автоматизация призвана оптимизировать затраты, а с другой, технологическое усложнение операционной среды банка опережает темпы адаптации сотрудников.
Возникают риски в управлении: дефицит компетенций персонала, психологическое сопротивление изменениям, рост ошибок из-за человеческого фактора в усложненных цифровых системах, асимметрия квалификации работников приводят к масштабным операционным рискам.
Исследование К. Г. Скрипкина [6, с. 52-59], посвящённое анализу природы искусственного интеллекта сквозь призму «парадокса производительности 2.0», подтверждает существование парадокса замедления темпов роста производительности труда в периоды 2010–2019 и 2008–2022 гг. по сравнению с базисным этапом 1993–2007 гг. В основе данной стагнации (по мнению автора) лежит масштабный временной лаг между появлением ИИ как технологии общего назначения и скоростью формирования поддерживающих ее организационных практик, а также специфических характеристик человеческого капитала.
В банковском секторе данный парадокс приобретает ярко выраженную деструктивную специфику. Финансовые организации осуществляют колоссальные инвестиции в ИИ-платформы, роботизированные колл-центры и цифровой маркетинг. Однако в условиях отсутствия комплементарных изменений в моделях управления персоналом эти вложения не находят отражения в росте операционной прибыли.
В рамках исследования основным субъектом банковских услуг выбран физические лица. По оценкам [4], в 2025 г. объем средств физических лиц на счетах в банках составил 67 трлн руб., впервые превысив с 2021 г. объем средств корпоративных клиентов до 55,6%. В этой связи исследование особенностей цифрового управления поведением физических лиц в экономике банков является актуальным.
Особым элементом исследования является отток клиентов и факторы на его влияющие. Уход клиента из банка порождает снижение производительности труда. Причиной этого являются как минимум два риска: а) риск «цифрового отторжения» клиентов. Речь идет о слепой замене живых специалистов фронт-офиса чат-ботами, что порождает конфликт оттока лиц старшего возраста, являющихся по нашим наблюдениям одним из устойчивых по размещению вкладов клиентов.
Рассмотрим траекторию онлайн-адаптации населения к новым информационным ресурсам через призму возрастных сегментов [7, с. 18-26].
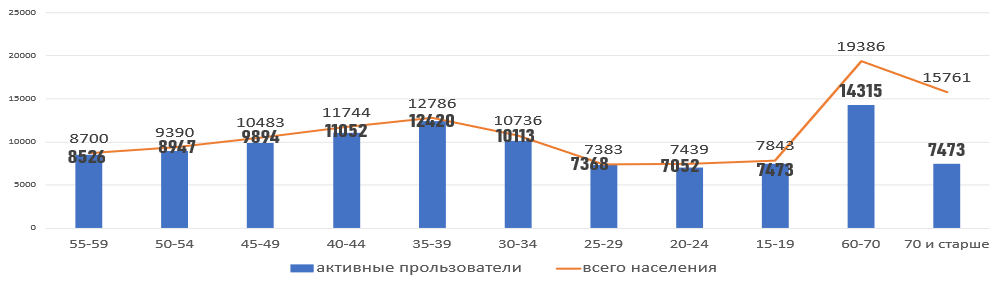
Рис. Уровень информатизации общества, тыс. чел.
Наибольший рост информатизации населения представлен в возрасте 60–70 лет и старше. Однако, в данном сегменте наблюдается отторжение пользователя, а именно 27% пенсионеров от 60 до 70 лет и 53% в сегменте «старше 70 лет» не желают использовать информационные ресурсы.
Цифровизация вызывает техностресс уязвимых групп клиентов банка (сегмент 55+), провоцируя отток стабильной пассивной базы (вкладов) к конкурентам с человеческим обликом сотрудников.
Асимметрия квалификации персонала: технологическое усложнение операционной среды банка опережает темпы адаптации сотрудников, что ведет к росту ошибок «человеческого фактора» при настройке алгоритмов андеррайтинга и обработки облачных данных, генерируя прямые убытки. Банк тотально цифровизируется, кадровая система часто переключается на оценку цифровых навыков персонала, забывая о soft skills, эмпатии и способности обучать «нецифровых» клиентов. Проблема напрямую связана с дефицитом сервисных компетенций («человеческого облика») у сотрудников фронт-офиса и поддержки, т. е. с цифровыми перекосами в кадровой политике. В итоге сотрудники в связи с ограничением кадров вынуждены давить на клиента, заставляя уходить в приложение, либо, не соблюдая нормы труда в обслуживании теряют в зарплате.
В конечном итоге нерациональное использование человеческого капитала, отсутствие прозрачной связи между вкладом работника и его доходом, а также сбои в адаптации сотрудников напрямую ведут к спаду общей производительности труда и ухудшению ключевых финансово-экономических показателей деятельности коммерческого банка. Замена живого персонала интеллектуальными системами и ИИ-ассистентами (роботизированными колл-центрами, чат-ботами) порождает риск цифрового отторжения и снижения лояльности клиентов, особенно пожилого возраста. Из-за отсутствия живого общения и сложностей с цифровыми технологиями эта часть аудитории уходит к конкурентам, которые сохранили обычных специалистов. В результате банк теряет лояльных клиентов и их вклады, что превращается в прямой финансовый убыток. Банк сталкивается с потерей стабильного пассивного и клиентского капитала, ростом затрат на удержание потребителей и, как следствие, недополучением планового чистого комиссионного и процентного дохода.
Выявленные тенденции указывают на необходимость разработки экономического механизма стимулирования персонала в Банке:
- Разработку шкалы оценки квалификационных и деловых качеств сотрудников, сфокусированной на удержании пассивной базы клиентов (для фронт-офиса);
- Создание прозрачного механизма распределения переменной части фонда оплаты труда (ФОТ), где размер бонуса жестко увязан с индивидуальным уровнем компетентности сотрудника и степенью выполнения им плановых бизнес-результатов;
- Внедрение инструментов непрерывного мониторинга и оценки ROI (возврата инвестиций) в персонал. Механизм должен обеспечивать жесткий баланс между ростом расходов на мотивацию/обучение сотрудников и приростом доходов банка (включая предотвращенные убытки в облачных системах и сохраненные пассивы физлиц).