Введение
Продукты с добавленным белком растут в России быстрее, чем продовольственный рынок в целом. Особенно это заметно в молочной категории: по данным NielsenIQ, за 12 месяцев до марта 2025 г. продажи такой продукции с протеином увеличились на 123,5% в денежном выражении [9]. Сладости с протеином в рознице за январь-сентябрь 2025 г. прибавили 28,1% в натуральном выражении [10]. Если взять все продукты с добавленным белком, NTech оценивает их рост за апрель 2024 г. – март 2025 г. примерно в 83,5% [9].
Покупатели тем временем переходят в онлайн. Российская онлайн-торговля в 2025 г. достигла около 13 трлн руб. (+16% к 2024 г.), и заказы собираются у двух крупнейших площадок [11]; это оценка Data Insight. В Ozon Fresh заказы протеиновой продукции за январь-май 2025 г. выросли в 2,3 раза [12]. Для многих малых и средних производителей еды маркетплейс стал единственным каналом сбыта, а таких производителей, как отмечает Ассоциация цифровых платформ, становится больше [13].
До недавнего времени региональной фабрике, чтобы выйти к федеральному покупателю, приходилось идти через дистрибьютора и торговые сети. У такого пути хорошо известная цена: наценки посредников, плата за вход в сеть, отсрочки платежа и долгое ожидание места на полке для новинки. Исследования малых пищевых производств называют доступ к сбыту их главным ограничением [4, с. 2874-2884; 14, с. 610-620]. Маркетплейс часть этих барьеров снимает, но создаёт новые. Производитель начинает зависеть от алгоритмов ранжирования, комиссий и правил площадки [2, с. 183-203; 3, с. 367-384].
Цель статьи – описать модель «фабрика-маркетплейс» и выделить факторы, на которых держится её устойчивость. Для этого нужно решить четыре задачи. Сначала описать структуру модели (1) и сравнить её со схемой «дистрибьютор и сети» (2). Затем оценить результаты модели на примере конкретной группы брендов (3) и ввести понятия и показатели, которые позволят измерить её ключевые составляющие. Наконец, (4) проверить на данных по товарным позициям три гипотезы о том, как модель работает.
Обзор литературы
Теоретическая основа здесь – теория двусторонних рынков. Платформа сводит продавцов и покупателей, а их взаимодействие регулирует ценами и правилами доступа [1, с. 990-1029; 5]. Продавцу на платформе приходится выбирать роль: отдать товар перепродавцу или торговать самому как продавец маркетплейса [2, с. 184-203]. Gielens и Steenkamp связывают цифровые каналы с ослаблением посредников: небольшие бренды получают возможность выходить к потребителю напрямую [3, с. 367-384].
Сколько спроса получит товар, во многом зависит от его места в выдаче. Ursu на данных онлайн-платформы показала, что позиция в ранжировании меняет вероятность того, что товар посмотрят и купят [6, с. 530-552]. Chevalier и Mayzlin обнаружили влияние отзывов покупателей на продажи [7, с. 34-354]. Эти результаты легли в основу понятия алгоритмической видимости.
Идея строить ассортимент на общей технологической платформе известна из литературы по продуктовым платформам. Общая база сокращает затраты и сроки разработки новых вариантов продукта [8; 16, с. 19-31]. Цикл денежного оборота рассматривают и как показатель ликвидности, и как ограничитель темпа роста [17, с. 32-38; 18, с. 573-588].
В российских работах маркетплейсы описываются как ключевое звено современных каналов сбыта. По расчётам А. П. Буевич, комиссии и логистика могут съедать около половины цены товара, а задержки выплат приводят к кассовым разрывам. Тем не менее малым предприятиям переход на маркетплейсы, по её выводу, выгоднее всего [4, с. 2875-2884]. О. С. Хомик и С. Б. Авдашева установили, что в цепочке создания стоимости товаров повседневного спроса ключевые позиции заняли маркетплейсы, а маркетинговые полномочия внутри компаний-производителей перераспределились [15, с. 271-290]. Л. В. Московцева с соавторами показывают, что покупателя на маркетплейсе всё чаще приводят воронка продаж и рекомендательные технологии, а ценовая конкуренция играет меньшую роль [22, с. 5171-5188]. Г. М. Гриценко на примере Кемеровской области отмечает: малые производители пищевой продукции не могут работать с распределительными центрами сетей напрямую и вынуждены идти к покупателю через агрегаторов [14, с. 610-620].
Подведём итог. По отдельности элементы модели изучены: ранжирование и отзывы, экономика платформ, расходы продавца, трудности сбыта у малых производителей. Зато количественных исследований на российских данных о том, как региональный производитель добирается до лидирующих позиций в категории маркетплейса, почти нет. Эту нишу и занимает настоящая статья.
Гипотезы исследования
Из обзора литературы вытекают три гипотезы, по одной на каждую составляющую модели.
H1 (рецептурная платформа). Если все продукты строятся на общей технологической базе, новая позиция обходится дёшево. Тогда производителю выгодно держать широкую матрицу и воспринимать её как набор дешёвых экспериментов. Следовательно, продажи должны быть сильно сконцентрированы: небольшая часть позиций даёт основной объём заказов, остальные ищут будущих лидеров.
H2 (алгоритмическая видимость). Позиции различаются по заказам в первую очередь потому, что алгоритм площадки по-разному распределяет между ними показы. Конверсия карточки и цена играют меньшую роль. Место в выдаче действует на заказы главным образом через показы [6, с. 530-552; 22, с. 5171-5188].
H3 (самофинансируемый оборотный цикл). Рост продаж упирается в предел, который можно профинансировать операционной прибылью при реальной длительности цикла денежного оборота. Фактический темп роста этот предел не превышает [17, с. 32-38; 18, с. 573-588].
Материалы и методы
Исследование выполнено методом кейс-стади. Объект – группа брендов функциональных кондитерских изделий без сахара из Алтайского края (далее – Компания). Товарные знаки и продажи сосредоточены у владельца брендов. Продукцию делает фабрика-партнёр по техническим условиям, разработанным специально для группы.
Использованы четыре источника данных:
- Отчёты кабинета продавца Ozon «Заказы по товарам» за 2025 г. и январь-сентябрь 2026 г.;
- Отчёт Ozon о конкурентах в категории «Протеиновый батончик» за январь-сентябрь 2026 г.;
- Управленческий отчёт продавца о прибылях и убытках на Ozon за 2026 г.;
- 22 технических условия на продукцию группы.
Абсолютные финансовые показатели Компании и конкурентов закрыты, поэтому в статье встречаются только доли, индексы (2025 г. = 100; лидер категории = 100) и структура в процентах. Данные относятся к одной группе брендов и одной площадке, так что выводы носят предварительный характер и требуют проверки на выборке.
В количественной части единицей наблюдения служит товарная позиция (SKU) Компании на Ozon за январь-сентябрь 2026 г.; всего их 407. По каждой позиции из отчёта площадки взяты сумма и число заказов, показы, средняя позиция в поиске и каталоге, конверсии на каждом этапе воронки, средняя цена и ценовой индекс площадки.
Методы анализа
Для H1 использованы кривая Парето, ABC-анализ и коэффициент Джини G = 1 – (2/n) · Σ L_i + 1/n, где L_i – накопленная доля в сумме заказов i позиций с наименьшими заказами. Концентрацию категории измеряли индексом Херфиндаля–Хиршмана HHI = Σ s_j² (s_j – доля бренда j, %) и долей трёх крупнейших брендов CR3 по критериям приказа ФАС России № 220 [23].
Для H2 число заказов позиции разложено на показы и сквозную конверсию: Q_i = I_i · c_i, то есть ln Q_i = ln I_i + ln c_i. Вклад каждого множителя в разброс заказов между товарами рассчитан как cov(ln Q, ln I) / var(ln Q) и cov(ln Q, ln c) / var(ln Q); вместе они дают единицу. Связь заказов и показов с позицией в выдаче проверена ранговой корреляцией Спирмена и тремя логарифмическими регрессиями (метод наименьших квадратов, ошибки HC1, устойчивые к гетероскедастичности): (М1) ln Q_i = a + b · ln P_i + g · ln p_i + e_i, где P_i – средняя позиция, p_i – средняя цена; (М2) ln I_i = a + b · ln P_i + e_i; (М3) М1 с добавленными логарифмами показов и конверсий по этапам воронки. Если сравнить коэффициент при ln P_i в М1 и М3, видно, какая часть связи позиции с заказами проходит через показы и конверсии.
Для H3 цикл денежного оборота записан как CCC = D_пр + D_скл + D_выпл, где D_пр – дни закупки сырья и выпуска партии, D_скл – дни запаса на складах площадки, D_выпл – дни от продажи до выплаты [17, с. 32-38]. Предельный темп самофинансируемого роста оценён как g* = m · 365 / (k · CCC), где m – доля операционной прибыли в реализации, k – доля себестоимости (то есть денег, которые продавец авансирует в производство) в реализации. Пока фактический темп роста g не превышает g*, прирост оборотного капитала можно покрывать операционной прибылью.
Результаты
1. Структура модели. Цепочка поставки состоит из четырёх звеньев: фабрика-партнёр, склад маркетплейса (схемы FBO и FBS), пункт выдачи, покупатель. Деньги движутся навстречу товару: покупатель выкупает заказ, маркетплейс переводит выплату продавцу, продавец оплачивает производство и сырьё для следующей партии (рис. 1). Бренды, ассортимент и цены остаются у владельца брендов. Производство отдано партнёру, а функцию розничной сети взял на себя маркетплейс.
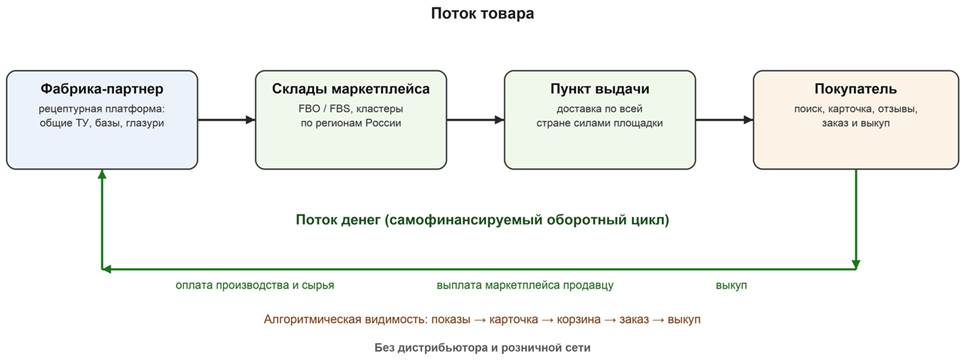
Рис. 1. Модель «фабрика-маркетплейс»: поток товара, поток денег и воронка видимости. Составлено автором
2. Положение в категории. По отчёту Ozon о конкурентах за январь-сентябрь 2026 г. Компания занимает второе место в категории «Протеиновый батончик» (рис. 2, табл. 1).
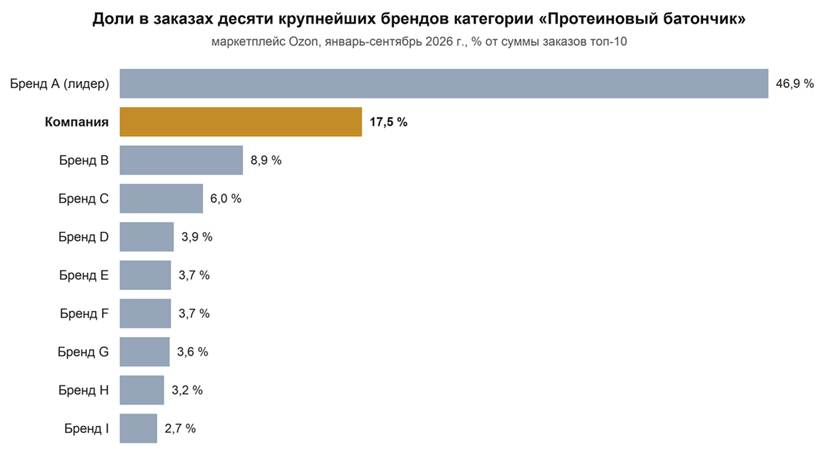
Рис. 2. Доли десяти крупнейших брендов категории «Протеиновый батончик» в заказах топ-10, Ozon, январь-сентябрь 2026 г. Составлено автором по отчету Ozon о конкурентах
Таблица 1
Десять крупнейших брендов категории «Протеиновый батончик» на Ozon, январь-сентябрь 2026 г. (Рассчитано автором по отчету Ozon о конкурентах (01.01-30.09.2026). Названия конкурентов не приводятся)
Место | Бренд | Доля в сумме заказов, % | Доля в штуках, % | Индекс средней цены (лидер = 100) | Позиций |
1 | Бренд A (лидер) | 46,9 | 33,5 | 100 | 560 |
2 | Компания | 17,5 | 24,2 | 52 | 222 |
3 | Бренд B | 8,9 | 10,7 | 60 | 98 |
4 | Бренд C | 6,0 | 9,5 | 45 | 156 |
5 | Бренд D | 3,9 | 3,0 | 93 | 56 |
6 | Бренд E | 3,7 | 5,1 | 52 | 132 |
7 | Бренд F | 3,7 | 3,0 | 89 | 70 |
8 | Бренд G | 3,6 | 3,3 | 77 | 106 |
9 | Бренд H | 3,2 | 3,5 | 66 | 24 |
10 | Бренд I | 2,7 | 4,3 | 45 | 91 |
В штуках Компания (24,2%) отстаёт только от лидера, а индекс средней цены её единицы составляет 52% от цены лидера. Региональный производитель, значит, закрепился в массовом ценовом сегменте функциональных батончиков. Бренд I производит та же фабрика-партнёр, поэтому на продукцию фабрики приходится 20,2% заказов топ-10.
3. Динамика. За девять месяцев 2026 г. продавец получил на Ozon в 2,2 раза больше заказов в денежном выражении, чем за весь 2025 г. (табл. 2).
Таблица 2
Показатели продавца на Ozon, индекс (весь 2025 г. = 100) (Рассчитано автором по отчетам Ozon «Заказы по товарам» за 2025 г. и 01.01-30.09.2026.)
Показатель | 2025 г. | Январь-сентябрь 2026 г. |
Сумма заказов (по цене реализации) | 100 | 218 |
Заказано товаров, шт. | 100 | 215 |
Показы товаров | 100 | 210 |
Средняя цена единицы | 100 | 101 |
Товарных позиций в отчете | 100 | 166 |
Три составляющие модели
Первая составляющая – рецептурная платформа. Это общая технологическая база: белковая основа, система подсластителей без сахара, глазури. На ней выпускают разные виды изделий, бренды и вкусы, и продукт не приходится создавать с нуля. Платформенность предлагается измерять коэффициентом: сколько товарных позиций приходится на один комплект технических условий. Компания выпускает продукцию по 22 техническим условиям на пять видов изделий (батончики глазированные и неглазированные, печенье, конфеты, вафли, батончики мюсли; ОКПД2 10.82.22, 10.82.23, 10.72.12, 10.61.33) под несколькими брендами. В 2026 г. на Ozon продавалось 407 позиций, то есть примерно по 18 на одни технические условия.
Платформа ускоряет вывод новинок. Новый батончик с новой рецептурой требует пробных партий и проверки срока годности, и до первой серийной партии он, по отраслевым данным, идёт около 3–6 месяцев. В примере Glanbia Nutritionals опытно-промышленная партия заняла три месяца, ещё через два месяца продукт оказался на полке [19]. Опытную партию по готовой рецептуре делают за 5–10 рабочих дней, а серийный заказ выполняют от 6 недель [20]. Новый вкус на существующей базе обходится без разработки рецептуры и новых технических условий и выходит примерно за 1–3 месяца, то есть в 2-3 раза быстрее, чем продукт с нуля.
Вторая составляющая – алгоритмическая видимость, то есть способность товара получать показы в поиске и рекомендациях маркетплейса и превращать их в заказы. Измеряется она конверсиями на каждом этапе воронки и качеством карточки. На видимость влияют 7 факторов:
- Релевантность карточки поисковым запросам (название, описание, характеристики, состав и пищевая ценность);
- Качество фото и инфографики;
- Рейтинг и число отзывов;
- Цена и участие в акциях площадки;
- Наличие товара на складах в разных регионах, от которого зависят срок доставки и локальность продаж;
- Доля выкупа и возвратов;
- Платное продвижение.
Значения этих показателей для кейса приведены в таблице 3.
Таблица 3
Показатели видимости и воронки продаж Компании на Ozon, январь-сентябрь 2026 г. (отчет Ozon «Заказы по товарам», 01.01-30.09.2026.)
Показатель | Значение |
Конверсия из поиска и каталога в карточку | 36,1% |
Конверсия из карточки в корзину | 10,3% |
Конверсия из корзины в заказ | 48,7% |
Конверсия из заказа в выкуп | 93,6% |
Средний рейтинг товаров | 4,8 из 5 |
Число отзывов | более 280 тыс. |
Дней в акциях площадки | 60 из 273 |
Дней с оплатой продвижения за клик | 44 из 273 |
Доля рекламных расходов в заказах (ДРР) | 9% |
Рост показов к 2025 г. | в 2,1 раза |
Выкупается 93,6% заказов, рейтинг равен 4,8 при сотнях тысяч отзывов. Эти цифры говорят о том, что площадка продвигает товары Компании в основном благодаря качественным карточкам и стабильному спросу, а реклама играет вторую роль: она занимает 9% суммы заказов, и платить за клик пришлось только 44 дня из 273. Ассортиментные наборы («ассорти») увеличивают средний чек и число отзывов на карточку, а участие в акциях даёт дополнительные показы без прямых затрат продавца.
Третья составляющая – самофинансируемый оборотный цикл: производство растёт на деньги, которые приходят от маркетплейса, и кредиты для этого не нужны. Для оценки взяты два показателя: доля операционной прибыли в выручке и длительность цикла денежного оборота. По управленческому отчёту за 2026 г. (табл. 4) операционная прибыль равна 14,0% реализации по цене на витрине, или 25,5% фактических продаж.
Таблица 4
Структура выручки и расходов продавца на Ozon, 2026 г., % от реализации по цене на витрине (Рассчитано автором по управленческому отчету о прибылях и убытках продавца на Ozon за 2026 г. (без налогов и расходов вне площадки))
Статья | % |
Реализация (по цене на витрине) | 100,0 |
Скидки за счет маркетплейса | 45,1 |
Фактические продажи | 54,9 |
Себестоимость продаж | 24,6 |
Комиссия маркетплейса | 38,1 |
Логистика | 9,6 |
Внутренняя реклама | 9,8 |
Операционная прибыль (EBITDA) | 14,0 |
Цикл складывается из трёх сроков: дни в сырье и производстве, дни на складе маркетплейса и дни до выплаты [17, с. 32-38]. Запас на складах площадки на конец сентября 2026 г. соответствовал примерно 29 дням продаж (остаток делили на среднесуточное число заказов). Ozon выплачивает деньги за продажи месяца двумя переводами: аванс до 25-го числа текущего месяца и окончательный расчёт до 15-го следующего [21], так что от продажи до денег проходит в среднем около 25 дней. Закупку сырья и выпуск партии на фабрике-партнёре оценили в 14–30 дней. В сумме цикл занимает примерно 70–85 дней: вложенный в партию рубль возвращается через 2,5-3 месяца, и при рентабельности фактических продаж 25,5% рост можно финансировать из оборота без кредитов.
Проверка гипотез
H1: концентрация ассортимента. Из 407 позиций заказы за период получили 264, ещё 143 позиции (35,1%) не получили ни одного. Распределение заказов резко неравномерно (рис. 3, табл. 5). Всего 29 позиций (7,1%) дают 80% суммы заказов, 10% позиций – 87,9%, 20% позиций – 98,9%. Коэффициент Джини равен 0,92.
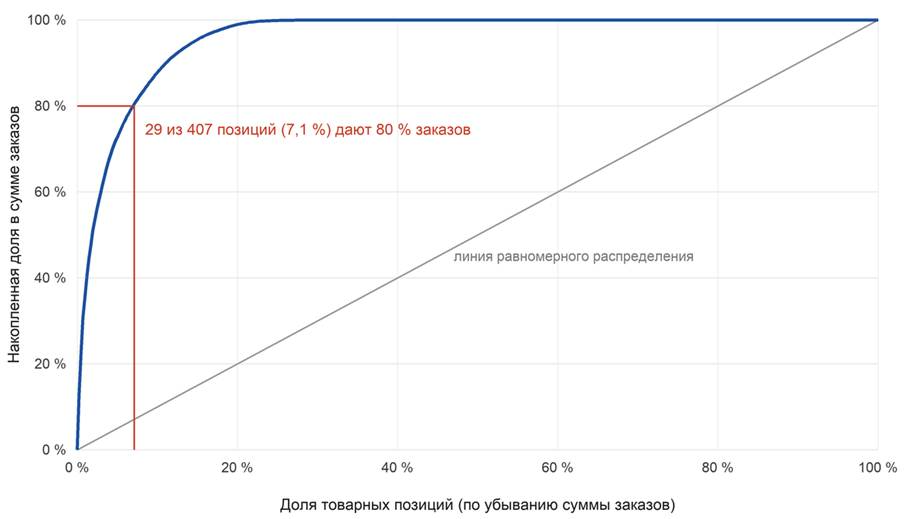
Рис. 3. Кривая Парето: накопленная доля товарных позиций Компании в сумме заказов, Ozon, январь-сентябрь 2026 г. Составлено автором по отчету Ozon «Заказы по товарам»
Таблица 5
ABC-анализ товарных позиций Компании на Ozon, январь-сентябрь 2026 г. (Рассчитано автором по отчету Ozon «Заказы по товарам» (группы ABC присвоены площадкой))
Группа | Позиций | Доля позиций, % | Доля в сумме заказов, % |
A | 29 | 7,1 | 80,4 |
B | 32 | 7,9 | 14,8 |
C | 210 | 51,6 | 4,9 |
Без группы ABC | 136 | 33,4 | 0 |
Всего | 407 | 100,0 | 100,0 |
Такая концентрация оправдывает широкую матрицу лишь тогда, когда вывод позиции стоит мало. Это и обеспечивает рецептурная платформа: большинство позиций собрано из нескольких базовых вкусов, форматов и брендов. Наборы «ассорти» из тех же базовых изделий – 172 позиции, на них приходится 61,5% суммы заказов, и 14 из 29 позиций группы A тоже наборы. Основной бренд приносит 78,6% заказов, остальные бренды группы – 21,4%. Гипотеза H1 не отвергается: матрица работает как портфель недорогих экспериментов, из которого площадка и покупатели выбирают лидеров.
H2: показы против конверсии. Для 263 позиций с ненулевыми заказами вклад показов в разброс логарифма заказов оказался равен 1,10, вклад сквозной конверсии – –0,10. Иначе говоря, заказы между позициями различаются из-за показов, а у позиций с большим числом показов конверсия даже немного ниже. Показы разнятся между позициями примерно в 55 тыс. раз (отношение 90-го и 10-го процентилей), конверсия – примерно в 32 раза. Корреляции и регрессии собраны в таблице 6.
Таблица 6
Связь заказов и показов с позицией в выдаче и ценой (товарные позиции Компании, январь-сентябрь 2026 г.) (Рассчитано автором. Позиция: чем меньше число, тем выше товар в выдаче, поэтому отрицательный коэффициент означает рост заказов при подъеме в выдаче. М3 близка к тождеству воронки и приведена только для сравнения коэффициента при позиции с М1.)
Показатель | Значение | Значимость |
Корреляция Спирмена: заказы и средняя позиция (n = 240) | -0,49 | p < 0,001 |
Корреляция Спирмена: заказы и показы | 0,92 | p < 0,001 |
Корреляция Спирмена: заказы и конверсия из карточки в корзину | 0,61 | p < 0,001 |
Корреляция Спирмена: заказы и средняя цена | -0,04 | p = 0,58 |
М1: эластичность заказов по позиции, b (HC1 SE) | -3,63 (0,52) | p < 0,001; R² = 0,23 |
М1: эластичность заказов по цене, g (HC1 SE) | 0,24 (0,74) | p = 0,75 |
М2: эластичность показов по позиции, b (HC1 SE; n = 244) | -3,58 (0,60) | p < 0,001; R² = 0,18 |
М3: эластичность заказов по позиции при учете показов и конверсий | -0,14 (0,05) | p = 0,005; R² = 0,99 |
Подъём товара в выдаче вдвое, например в среднем с 20-го места на 10-е, связан с ростом показов примерно в 12 раз (2^3,58). Если добавить в модель показы и конверсии, коэффициент при позиции падает с –3,63 до –0,14: около 96% связи позиции с заказами проходит через показы и конверсии воронки. Цена с заказами между позициями значимо не связана. Более того, 54,7% суммы заказов приходится на позиции, которые площадка относит к ценовому индексу «невыгодный», а на позиции с выгодным и супервыгодным индексом – лишь 5,1%. Высокие места в выдаче, значит, получены без демпинга. Гипотеза H2 не отвергается. Оговорка одна: позиция и заказы влияют друг на друга, поскольку алгоритм поднимает товары, которые продаются лучше. Коэффициенты поэтому описывают связь, а не причинный эффект.
H3: предел самофинансируемого роста. При m = 14,0 %, k = 24,6% (табл. 4) и CCC = 70–85 дней предельный темп g* = 0,140 · 365 / (0,246 · CCC) составляет 244–297% в год. Фактический рост суммы заказов таков: индекс 218 за девять месяцев соответствует 291 в пересчёте на год, то есть увеличению примерно на 191% к 2025 г. Раз g < g*, прирост оборотного капитала можно покрывать операционной прибылью, и гипотеза H3 не отвергается. Запас, правда, небольшой. Если собственник выводит значительную часть прибыли или цикл становится длиннее, рост упрётся в оборотный капитал. С этим согласуется нехватка части товаров на складах в сентябре-октябре 2026 г. У расчёта есть ограничения: годовой пересчёт не учитывает сезонность, налоги не вычтены.
Концентрация категории. Для десяти крупнейших брендов (табл. 1) HHI = 2 695, CR3 = 73,3%. По критериям ФАС России рынок с CR3 от 70% или HHI от 2000 считается высококонцентрированным [23]. Компания заняла второе место в такой категории, конкурируя с федеральными брендами.
Обсуждение
Результаты в целом совпадают с литературой и дополняют её российскими данными. Тесная связь позиции в выдаче с показами согласуется с выводом Ursu о влиянии ранжирования на поиск покупателя [6, с. 530-552]. В рассмотренном кейсе связь позиции с заказами почти целиком проходит через показы, и это подтверждает вывод Московцевой и соавторов о том, что воронка и рекомендательные технологии важнее ценовой конкуренции [22, с. 5171-5188]. Рейтинг 4,8 при сотнях тысяч отзывов согласуется с данными Chevalier и Mayzlin о влиянии отзывов на продажи [7, с. 345-354].
Комиссия и логистика занимают в кейсе 47,7% цены на витрине, то есть примерно столько, сколько называет Буевич (около половины цены) [4, с. 2875-2884]. Операционная прибыль при этом сохраняется: производитель обходится без посредников и мало тратит на ассортимент. Хомик и Авдашева пишут, что ключевые позиции в цепочке создания стоимости переходят к маркетплейсам [15, с. 217-290]. В кейсе это видно по тому, что логистику, выкладку и продвижение, которые прежде брали на себя дистрибьютор и сеть, выполняет площадка, а производитель занимается рецептурой и карточкой товара. Наконец, маркетплейс играет для регионального производителя роль агрегатора, которую Гриценко описывает для малых сельскохозяйственных производителей [14, с. 610-620].
Сравнение моделей выхода регионального производителя на федеральный рынок приведено в таблице 7.
Таблица 7
Модель «дистрибьютор и сети» и модель «фабрика-маркетплейс»
Параметр | Дистрибьютор и сети | Фабрика-маркетплейс (данные кейса) |
Звенья до покупателя | производитель, дистрибьютор, сеть, покупатель | фабрика, склад маркетплейса, пункт выдачи, покупатель |
Охват | регионы, где представлены сети-партнеры | вся Россия через логистику площадки |
Плата за вход | листинг и маркетинговые бюджеты сетей | нет; платная реклама по желанию (ДРР 9%) |
Вознаграждение посредника | наценки дистрибьютора и сети | комиссия 38,1% и логистика 9,6% от цены на витрине |
Срок вывода новинки | месяцы на согласование ввода в матрицу сети | 1–3 месяца на рецептурной платформе |
Ассортимент | ограничен полкой | 407 позиций |
Обратная связь | данные сети недоступны производителю | показы, конверсии и отзывы в кабинете продавца |
У модели есть слабые месте, а именно, зависимость от правил и комиссий площадки; высокая доля скидок, финансируемых площадкой (45,1% от цены на витрине), делает выручку чувствительной к изменению программ лояльности; рост требует опережающего пополнения складов (в сентябре-октябре 2026 г. часть товаров отсутствовала на складах 16 из 28 дней). Компания снижает эти риски диверсификацией. У неё несколько брендов в разных ценовых сегментах, пять видов изделий и смежные категории спортивного питания, развиваются продажи на других площадках, а партнёрская фабрика выпускает продукцию и под собственным брендом.
Заключение
Опыт Компании показывает, что региональный производитель функциональных кондитерских изделий способен построить федеральный бренд без торговых сетей. Второе место в категории «Протеиновый батончик» на Ozon и рост заказов в 2,2 раза за год достигнуты благодаря рецептурной платформе, алгоритмической видимости и самофинансируемому оборотному циклу. Предложенные показатели (коэффициент платформенности, конверсии воронки, цикл денежного оборота в днях) позволяют другим производителям понять, готовы ли они к такой модели.
Анализ 407 товарных позиций не опроверг ни одной гипотезы. Продажи сосредоточены в 7,1% позиций, а широкую матрицу держит рецептурная платформа (H1). Различия в заказах задают показы, которые распределяет алгоритм, цена на них не влияет (H2). Рост идёт медленнее предела самофинансирования (H3).
Что делать региональным производителям: вкладываться в качество карточек и попадание в верхнюю часть выдачи, держать широкую матрицу на общей рецептурной базе и следить за длиной цикла денежного оборота, поскольку именно он сдерживает рост. Дальше модель стоит проверить на выборке производителей и на других площадках, а динамику позиций изучить панельным анализом, чтобы оценить причинный эффект ранжирования.


