Актуальность исследования
Актуальность исследования обусловлена расширением участия физических лиц в операциях на фондовом рынке и повышением зависимости результатов частного инвестирования от изменений денежно-кредитных и рыночных условий. Изменение процентных ставок, инфляционных ожиданий, доходности долговых инструментов и стоимости акций усиливает необходимость применения методов, позволяющих оценивать устойчивость инвестиционных портфелей при неблагоприятном развитии ситуации.
Особое значение данная проблема приобретает для массового сектора инвесторов, поскольку решения физических лиц зависят не только от объективной динамики финансовых активов, но и от поведенческих факторов. В периоды повышенной неопределенности инвесторы могут принимать решения под влиянием неприятия потерь, краткосрочных колебаний рынка, изменения ожиданий и стремления сократить риск, что способно дополнительно ухудшать результаты управления портфелем.
В связи с этим актуальным является развитие подходов к стресс-тестированию, которые учитывают одновременно изменение рыночных факторов и возможную реакцию частного инвестора. Такой подход позволяет более полно оценивать устойчивость портфеля, своевременно выявлять его уязвимые элементы и обосновывать меры по диверсификации, ребалансировке и снижению риска. Тем самым исследование стресс-тестирования инвестиционных портфелей массового сектора имеет значение для совершенствования методов антикризисного управления в условиях изменения параметров денежно-кредитной политики.
Цель исследования
Цель исследования заключается в обосновании подходов к стресс-тестированию инвестиционных портфелей массового сектора с учетом рыночных и поведенческих факторов, а также в определении направлений антикризисного управления, способствующих повышению устойчивости портфеля в условиях изменения денежно-кредитной политики.
Материалы и методы исследования
Материалами исследования послужили официальные и аналитические материалы Банка России, Базельского комитета по банковскому надзору, Международного валютного фонда, Европейского управления по ценным бумагам и рынкам и Управления по финансовому регулированию и надзору Великобритании, а также опубликованные данные об инвестиционном поведении частных инвесторов.
В исследовании использованы методы анализа и обобщения научных и нормативно-методических материалов, сравнительный анализ, сценарный подход и стресс-тестирование.
Результаты исследования
Стресс-тестирование представляет собой инструмент оценки последствий неблагоприятного изменения факторов риска для финансовой системы, организации или отдельного портфеля. В отличие от оценки риска, основанной только на обычных рыночных колебаниях, стресс-тест предполагает задание существенных изменений внешних условий и последующую оценку их влияния на стоимость активов. В документах Базельского комитета выделяются исторические и гипотетические сценарии. Исторический сценарий воспроизводит изменения факторов риска, наблюдавшиеся в период реально произошедшего кризисного эпизода, тогда как гипотетический формируется на основе предполагаемого сочетания неблагоприятных изменений. Отдельно применяется обратное стресс-тестирование, при котором определяется, какое сочетание условий способно привести портфель или организацию к заранее установленному критическому результату [5].
При анализе рыночного риска основным этапом становится переоценка финансовых инструментов после изменения заданных факторов. В исследовании Международного валютного фонда выделяются два основных подхода: полная переоценка позиций в соответствии со стрессовым сценарием и приближенная оценка изменения стоимости портфеля через его чувствительность к отдельным факторам риска. Первый способ позволяет непосредственно рассчитать стоимость активов при новых рыночных параметрах, второй применяется для более оперативной оценки воздействия заданного изменения ставки, цены или иного показателя [6].
Для инвестиционного портфеля важен не только риск изменения рыночной цены, но и возможность реализации активов в неблагоприятных условиях. В рекомендациях по стресс-тестированию ликвидности инвестиционных фондов подчеркивается необходимость оценивать ликвидность активов одновременно с возможным увеличением потребности в денежных средствах. Стрессовый анализ должен учитывать время и стоимость реализации активов, а также последствия одновременного ухудшения рыночной ликвидности. Применительно к портфелям частных инвесторов этот принцип позволяет дополнить оценку изменения стоимости активов анализом возможности их продажи без значительных дополнительных потерь [7].
Основные формы стресс-тестирования, используемые в международной практике, представлены в таблице 1.
Таблица 1
Основные формы стресс-тестирования, используемые в международной практике
Подход | Содержание | Результат для анализа портфеля |
| Анализ чувствительности | Изменение одного фактора риска при прочих заданных условиях | Определение наиболее значимого источника потерь |
| Исторический сценарий | Воспроизведение изменений факторов, наблюдавшихся во время реального стрессового периода | Оценка поведения текущего портфеля в условиях ранее произошедшего кризиса |
| Гипотетический сценарий | Одновременное изменение нескольких факторов по заранее заданному сценарию | Оценка совокупного воздействия рыночных рисков |
| Обратный стресс-тест | Поиск условий, при которых достигается критический уровень потерь | Определение предельной устойчивости портфеля |
| Стресс-тест ликвидности | Оценка возможности реализации активов в ухудшившихся рыночных условиях | Определение риска дополнительных потерь при продаже |
Источник: составлено по официальной классификации Базельского комитета и рекомендациям по стресс-тестированию ликвидности инвестиционных фондов.
Практика финансовых организаций подтверждает, что стресс-тестирование рассматривается не только как расчетный инструмент, но и как часть управления рисками.
Изменение денежно-кредитных условий воздействует на инвестиционный портфель через несколько взаимосвязанных рыночных механизмов. Решение центрального банка по процентной ставке прежде всего отражается на краткосрочных ставках денежного рынка. Долгосрочные ставки реагируют сложнее, поскольку зависят не только от текущего решения, но и от ожиданий будущей траектории ставок и инфляции. Поэтому изменение денежно-кредитной политики может сопровождаться неодинаковым движением доходностей инструментов с различными сроками до погашения и изменением формы кривой доходности.
Для портфеля облигаций это имеет непосредственное значение: рыночная цена облигации находится в обратной зависимости от уровня долгосрочных процентных ставок. Рост требуемой доходности ведет к снижению текущей стоимости облигации, а снижение доходности – к ее увеличению. На акции изменение ставок воздействует, в частности, через ставку дисконтирования будущих денежных потоков: при прочих равных условиях более высокая ставка уменьшает их приведенную стоимость. Процентные изменения способны отражаться и на валютном курсе, поскольку они меняют относительную привлекательность активов, выраженных в разных валютах.
Российский рынок дает практический пример различной реакции участков кривой доходности на изменение ожиданий относительно денежно-кредитной политики. Банк России отмечал, что на фоне ожиданий снижения ключевой ставки наиболее заметно уменьшились доходности коротких ОФЗ, вследствие чего наклон кривой увеличился. За рассматриваемый период доходности по кривой ОФЗ в среднем снизились на 52 базисных пункта, однако затем движение стало разнонаправленным: доходности бумаг со сроком до погашения от одного до трех лет снижались, тогда как на более длинных сроках наблюдался рост [3].
Приведенные данные показывают, что для стресс-тестирования недостаточно задавать единое изменение процентной ставки для всех долговых инструментов. Более корректным является раздельное моделирование изменений по различным срокам до погашения, поскольку монетарные ожидания способны менять не только общий уровень доходностей, но и наклон кривой. Для портфеля, включающего облигации, акции и валютные активы, стрессовый сценарий поэтому должен учитывать согласованные изменения доходностей, цен финансовых инструментов и валютного курса, а итоговая оценка должна проводиться после переоценки всех соответствующих позиций. Такой порядок соответствует общему подходу международных рекомендаций к построению многофакторных стрессовых сценариев.
Поведенческое стресс-тестирование целесообразно строить на сочетании оценки рыночных потерь и анализа реакции инвестора на неблагоприятный сценарий. Международный валютный фонд указывает, что стресс-тесты могут учитывать поведенческие реакции участников рынка и обратные связи, возникающие после первоначального шока.
Для массового сектора необходимо учитывать инвестиционный опыт, выбранную стратегию, отношение к потерям и наличие финансового резерва. По данным Банка России, только 35% начинающих инвесторов имели инвестиционную стратегию, 68% придерживались подхода «купил и держу», а 56% считали необходимым сначала сформировать финансовую подушку [2].
Таким образом, стресс-тест должен включать оценку состава портфеля, величины возможного убытка и способности инвестора сохранять выбранную стратегию при неблагоприятном изменении рынка.
Устойчивость портфеля определяется его способностью сохранять приемлемый уровень потерь и ликвидности при реализации стрессового сценария. Для оценки крупных возможных убытков в международной практике применяется показатель Expected Shortfall, отражающий средний размер потерь в неблагоприятной части распределения [4].
При этом необходимо учитывать не только характеристики активов, но и финансовое положение инвестора (рисунок).
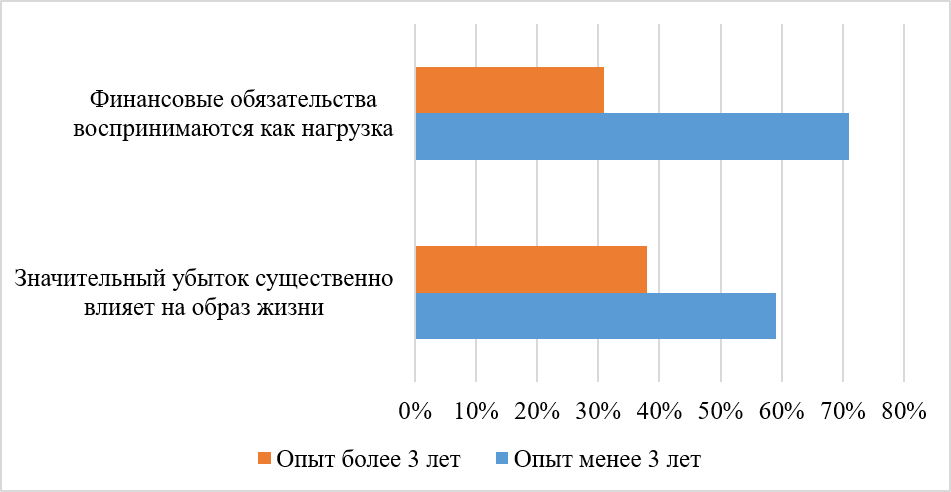
Рис. Финансовая устойчивость инвесторов [10]
Следовательно, оценка устойчивости должна учитывать размер возможного убытка, ликвидность активов и способность инвестора переносить потери без вынужденной продажи вложений.
Антикризисное управление инвестиционным портфелем предполагает использование результатов стресс-тестирования для своевременного снижения чрезмерного риска и предупреждения решений, не соответствующих финансовым возможностям инвестора. Базельский комитет связывает стресс-тестирование с выявлением рисков, их мониторингом и принятием управленческих решений.
Основные меры антикризисного управления представлены в таблице 2.
Таблица 2
Основные меры антикризисного управления
| Направление | Содержание | Ожидаемый результат |
| Контроль риска | Сопоставление возможных потерь с финансовыми возможностями инвестора | Снижение вероятности принятия чрезмерного инвестиционного риска |
| Поддержание ликвидности | Наличие средств, позволяющих избежать вынужденной продажи активов | Сохранение возможности выполнять текущие обязательства без реализации инвестиций в неблагоприятный момент |
| Корректировка портфеля | Снижение чрезмерной концентрации риска | Повышение устойчивости портфеля к неблагоприятным изменениям рынка |
| Учет опыта инвестора | Более осторожный подход при отсутствии достаточного инвестиционного опыта | Снижение вероятности ошибок при выборе сложных и высокорисковых инструментов |
Источник: разработка автора на основе [9].
Поведенческий аспект антикризисного управления заключается в учете способности инвестора переносить убытки и сохранять рациональную структуру портфеля при неблагоприятной рыночной ситуации.
Развитие системы управления инвестиционными рисками массового сектора целесообразно начинать с предварительной оценки знаний инвестора и понимания им особенностей приобретаемого инструмента. В России обязательное тестирование неквалифицированных инвесторов перед совершением отдельных сделок со сложными финансовыми инструментами применяется с октября 2021 года. За первый месяц брокеры провели более 2,5 млн тестов, что подтверждает практическую значимость такого механизма защиты инвесторов [1].
Важным направлением является контроль соответствия финансового продукта характеристикам его целевой группы клиентов. Рекомендации ESMA по требованиям MiFID II предусматривают определение целевого рынка финансового инструмента производителем и его учет при последующем распространении продукта. Такой подход направлен на повышение защиты инвесторов на разных этапах жизненного цикла финансового продукта [8].
Дополнительное значение имеет качество предоставляемой инвестору информации. Предупреждения о рисках должны позволять оценить возможные последствия решения до совершения сделки, особенно при использовании сложных и высокорисковых инструментов. Банк России предусмотрел в процедуре тестирования отдельные вопросы, связанные с опытом инвестора и пониманием характеристик инструмента.
Отдельным направлением является противодействие инвестиционному мошенничеству и недобросовестному продвижению финансовых продуктов. FCA отметила значительные потери частных инвесторов от инвестиционного мошенничества и связывала повышение защиты потребителей с усилением предупреждений о рисках, контролем продвижения высокорисковых продуктов и совершенствованием информирования клиентов.
Таким образом, развитие системы управления инвестиционными рисками массового сектора должно включать предварительное тестирование инвесторов, определение целевого рынка финансовых продуктов, повышение качества раскрытия информации и противодействие недобросовестным практикам. Эти меры направлены на снижение риска еще до принятия инвестиционного решения и дополняют последующий контроль состояния инвестиционного портфеля.
Выводы
Проведенный анализ показывает, что оценка инвестиционных рисков массового сектора должна учитывать не только изменение стоимости финансовых активов, но и особенности поведения инвесторов в неблагоприятных рыночных условиях. Стресс-тестирование позволяет выявлять уязвимые элементы портфеля, оценивать возможные потери и определять необходимость корректировки его структуры. При этом устойчивость портфеля зависит также от ликвидности активов, финансовых возможностей инвестора и его способности сохранять рациональную стратегию при ухудшении рыночной ситуации.
Практическое значение имеет развитие системы предварительного тестирования инвесторов, повышение качества раскрытия информации, контроль соответствия финансовых продуктов целевой аудитории и предупреждение недобросовестных практик. Комплексное применение этих мер способствует более обоснованному управлению инвестиционными рисками и снижению вероятности решений, способных усилить потери в стрессовых условиях.