Введение
Управление кредитным риском корпоративных клиентов непосредственно связано с ликвидностью, величиной ожидаемых потерь и устойчивостью денежных потоков предприятия. Сведения European Banking Authorit фиксируют ухудшение глобальных условий финансовой стабильности, ужесточение финансовых условий и усиление давления на корпоративный сектор, включая рост уязвимости компаний к повышению стоимости заимствований [4]. Поэтому актуальность исследования определяется не единичным глобальным показателем задолженности, а необходимостью повысить качество решений в среде, где финансовая отчетность, текущая платежная информация и контекст сделки могут подавать неодинаковые сигналы.
Современная литература охватывает статистические модели, методы машинного обучения, объяснимый искусственный интеллект, показатели финансового неблагополучия и практики управления дебиторской задолженностью [2; 6, с. 1-6; 7, с. 301-315; 11, с. 131-171; 12; 14, с. 203-216; 16, с. 14327-14339; 17, с. 237-255; 19; 20, с. 1-8]. Исследования ERP-систем и бизнес-аналитики, в свою очередь, показывают значение интеграции учетных и аналитических данных для управленческой информации [1, с. 29-44; 3, с. 93-107; 9; 10]. Однако эти направления часто развиваются раздельно: модели дефолта оценивают вероятность неблагоприятного исхода, ERP-системы обеспечивают процессную и учетную инфраструктуру, а профессиональное суждение остается слабо формализованным элементом принятия решений. Научная проблема состоит в определении того, каким образом объединить эти компоненты, не смешивая кредитный риск со стратегической ценностью клиента и не превращая экспертную корректировку в неконтролируемое отступление от данных.
Цель исследования состоит в разработке и обосновании комплексного фреймворка оценки кредитного риска корпоративных клиентов, в котором данные ERP-систем, финансовая аналитика и профессиональное суждение объединены в единую систему принятия решений.
Научная новизна работы заключается в предложении авторской матрицы риска-ценности клиента, интегрирующей количественные и качественные параметры оценки в дифференцированную схему кредитных решений.
Рабочая гипотеза исследования состоит в следующем: кредитные решения, принятые на основе совокупной оценки финансовых показателей из ERP-данных, платежной истории и стратегической значимости клиента, обеспечивают более сбалансированный баланс между защитой финансовых интересов компании и сохранением деловых отношений по сравнению с моноаналитическими подходами. Среди ограничений исследования следует отметить, что рассматриваемые кейсы относятся к конкретным отраслевым контекстам (промышленные газы, международные образовательные программы) и не могут быть механически перенесены в иные секторы без адаптации. Кроме того, часть применяемых параметров профессионального суждения по своей природе не поддается полной формализации. Вместе с тем именно это делает предложенный фреймворк ценным инструментом: он не упраздняет экспертное знание, а встраивает его в структурированный процесс. Работа ориентирована в первую очередь на специалистов в области финансового риск-менеджмента крупных корпораций и может служить методической основой для модернизации процессов управления дебиторской задолженностью.
Материалы и методы
Работа выполнена в формате структурированного интегративного обзора и концептуального проектирования. Анализ охватывает источники последних лет по четырем направлениям: модели кредитного риска и финансового неблагополучия; методы машинного обучения и объяснимости; управление дебиторской задолженностью и клиентскими отношениями; ERP-системы, бизнес-аналитика и документирование кредитных решений [1, с. 29-44; 2; 3, с. 93-107; 5; 6, с. 1-6; 7, с. 301-315; 9; 10; 11, с. 131-171; 12; 13, с. 1790-1797; 14, с. 203-216; 15; 16, с. 14327-14339; 17, с. 237-255; 18; 19; 20, с. 1-8].
Сравнительный анализ проводился по следующим критериям: состав входных данных; временная актуальность информации; интерпретируемость результата; требования к качеству данных; возможность документировать решение; применимость к корпоративным клиентам, а не только к банковским заемщикам. Техническая документация SAP использована для описания возможностей интеграции кредитного менеджмента с дебиторской задолженностью, продажами, основными данными бизнес-партнера и документированными кредитными решениями [9]. Поскольку в списке литературы отсутствует документация 1C:ERP и Oracle, выводы о конкретной архитектуре этих систем в исследование не включаются.
Концептуальная модель разработана методом аналитического синтеза. На первом этапе были выделены переменные, отражающие платежное поведение, величину и возраст экспозиции, финансовое состояние клиента и качество данных. На втором этапе отдельно сформирована система оценки стратегической ценности. На третьем этапе оба измерения сопоставлены в матрице управленческих действий. Анализ практики управления дебиторской задолженностью используется как иллюстративный организационный контекст, а не как эмпирическая верификация. В исследовании отсутствуют раскрытая выборка клиентов, контрольная группа и статистический дизайн «до – после», поэтому любые утверждения о доказанном улучшении показателей исключены.
Результаты и обсуждение
Прежде чем перейти к архитектуре предлагаемого фреймворка, необходимо обозначить масштаб проблемы, которую он призван решать. Ниже приведены данные по среднему уровню просроченных кредитов (NPL) в нефинансовом корпоративном секторе в разрезе ключевых экономических регионов, которые подтверждают устойчивость и значимость кредитного риска как экономического явления.
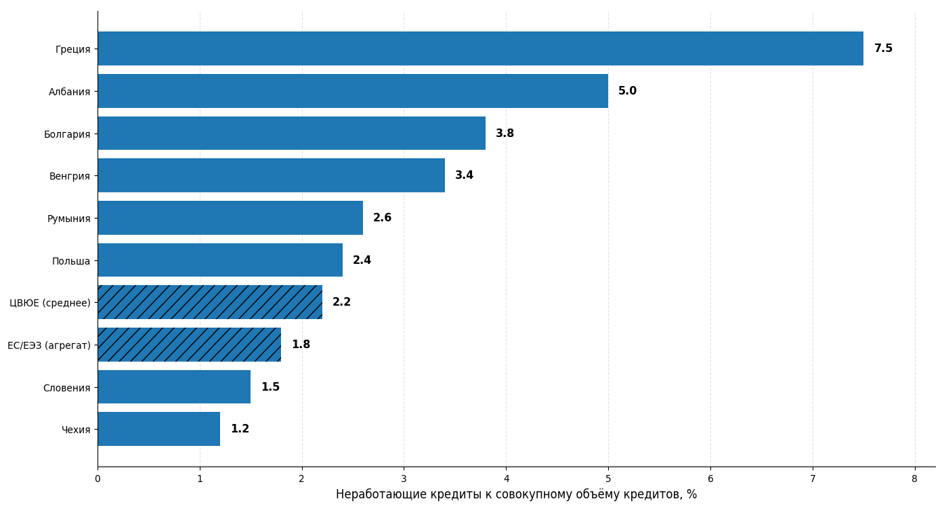
Рис. 1. Средний уровень NPL в корпоративном секторе по регионам, 2019–2023 гг. (%) (составлено автором на основе [4, 8])
Рисунок 1 показывает существенную дифференциацию доли неработающих кредитов в европейских банковских системах по состоянию на 2023 г. совокупный показатель по ЕС/ЕЭЗ составлял 1,8%, тогда как среднее значение по странам Центральной, Восточной и Юго-Восточной Европы было несколько выше – 2,2%. Среди представленных стран наибольшая доля проблемных кредитов наблюдалась в Греции – 7,5%, Албании – 5,0%, Болгарии – 3,8% и Венгрии – 3,4%. Наиболее низкие значения были зафиксированы в Чехии – 1,2% и Словении – 1,5%. Таким образом, различия в качестве кредитных портфелей проявляются преимущественно на уровне отдельных стран, а не только между укрупнёнными региональными группами.
Исследования Machado и Karray [2] подтвердили, что гибридные машинно-обучающиеся модели на основе ERP-данных демонстрируют более высокую точность прогнозирования дефолта клиента по сравнению с традиционными статистическими методами. Показатели AUC для гибридных моделей в ряде исследований превышали 0,94 [2, 9], что подчеркивает информационную ценность операционных данных, накопленных в ERP-системах. Вместе с тем количественные модели сами по себе не учитывают стратегическую логику коммерческих отношений с клиентом, что и создает пространство для авторского фреймворка.
Центральным элементом предлагаемого подхода выступает архитектура интеграции данных, обеспечивающая синтез разнородных источников в единое аналитическое пространство. Схема такой архитектуры представлена на рисунке 2.
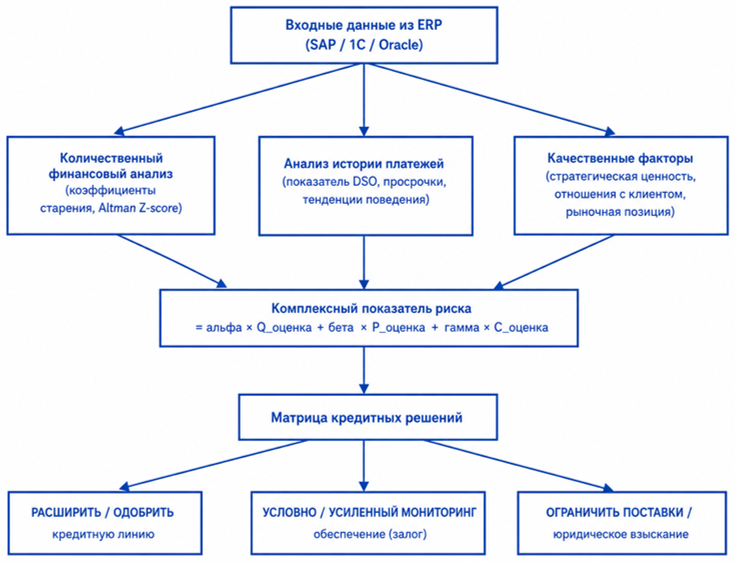
Рис. 2. Фреймворк принятия кредитных решений на основе ERP-данных (составлено автором на основе [2; 9; 14, с. 203-216])
Предложенный фреймворк функционирует в три уровня. Первый уровень формирует данные на основе ERP-модулей управления расчетами, договорного учета, данных внешних кредитных агентств, банковских выгрузок и CRM-профилей клиентов. Второй уровень обеспечивает их нормализацию и передачу в аналитический движок, где рассчитываются такие показатели, как период оборачиваемости дебиторской задолженности (DSO), структура старения долга (AR Aging Report), Z-score по Альтману и интегральный взвешенный риск-скор. Третий уровень объединяет аналитические результаты с оценкой профессионального суждения и формирует итоговое кредитное решение. Данный подход отличается от распространенной практики тем, что он не допускает автоматического блокирования поставок только на основании факта наличия задолженности, а требует прохождения клиентом через трехуровневую оценку, где каждый уровень имеет собственный вес в итоговом решении.
Схожий подход к многоуровневому анализу кредитного риска описан в работах по гибридным ERP-моделям [9], однако в них, как правило, отсутствует явный механизм учета стратегической ценности клиента. Авторское решение восполняет этот пробел введением модуля профессионального суждения, параметры которого не являются жестко формализованными, но задаются корпоративной политикой работы с клиентами.
Таблица 1
Структура весовой модели оценки кредитного риска корпоративного клиента (составлено автором на основе [2; 5; 14, с. 203-216; 17, с. 237-255])
Параметр оценки | Источник данных в ERP | Метод расчета | Вес в скоринге (%) |
Период оборачиваемости дебиторской задолженности (DSO) | Модуль AR | Средняя дебиторская задолженность / Выручка * 365 | 20 |
Доля просроченной задолженности (>90 дней) | Отчет AR Aging | Сумма просроченных > 90 дней / Общая ДЗ | 25 |
Z-score Альтмана | Финансовая отчетность ERP | 0.012*X1+0.014*X2+0.033*X3+0.006*X4+0.999*X5 | 25 |
Платежная дисциплина (кол-во просрочек за 12 мес.) | История транзакций ERP | Частота нарушений срока оплаты в разрезе договоров | 15 |
Стратегическая ценность клиента (качественная) | CRM + экспертная оценка | Балльная оценка по матрице ценности | 15 |
Таблица 1 демонстрирует логику весовой модели, в которой ни один параметр не является определяющим в одностороннем порядке. Совокупный скор рассчитывается по формуле: Score = 0,20*DSO_norm + 0,25*AR90_norm + 0,25*Z_norm + 0,15*PD_norm + 0,15*StrVal, где каждый субпоказатель нормализован на шкале от 0 до 10. Такая структура позволяет клиенту с высокой стратегической ценностью, но временными платежными затруднениями, не попасть в категорию автоматической блокировки, тогда как клиент без стратегической значимости и устойчивой просрочкой получает максимальное значение риска.
Для перевода количественного скора в конкретное управленческое решение предлагается авторская матрица риска-ценности, построенная по принципу позиционирования каждого корпоративного клиента в двумерном пространстве «кредитный риск / стратегическая ценность». Структура матрицы отражена на рисунке 3.
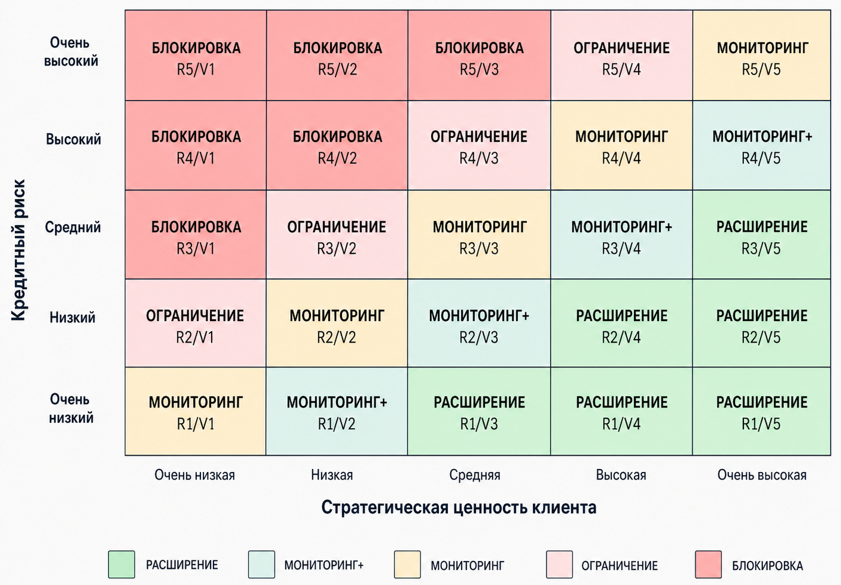
Рис. 3. Матрица риска-ценности корпоративного клиента (составлено автором на основе [2; 7, с. 301-315; 14, с. 203-216])
Матрица, отраженная на рисунке 3 разделяет портфель клиентов на четыре зоны управленческих решений. Зона EXPAND соответствует клиентам с низким кредитным риском и высокой стратегической ценностью: по ним рекомендуется рассмотреть возможность расширения кредитного лимита и увеличения сроков отсрочки платежа. Зона MONITOR характеризует клиентов, по которым оба параметра находятся на среднем уровне: они требуют регулярного мониторинга без изменения условий. Зона RESTRICT объединяет клиентов с повышенным риском, но сохраняющей значимость коммерческой ценностью: здесь целесообразно применение обеспечения, сокращение лимита или переход к частичной предоплате. Наконец, зона BLOCK охватывает клиентов с критически высоким риском и минимальной стратегической ценностью: по ним принимается решение о приостановке поставок и инициировании претензионного или судебного взыскания задолженности.
Данный инструмент отличается от моноаналитических скоринговых систем принципиальным образом: он не претендует на автоматизацию кредитного решения, а структурирует пространство выбора таким образом, чтобы аналитик мог принять обоснованное и задокументированное решение. Это соответствует современным требованиям стандартов IFRS 9 и Basel III, которые предусматривают обязательное обоснование резервирования на основе оценки ожидаемых кредитных потерь (ECL).
Таблица 2
Операционное описание зон матрицы риска-ценности (составлено автором на основе практики управления дебиторской задолженностью [2; 14, с. 203-216])
Зона матрицы | Уровень риска | Стратегическая ценность | Рекомендуемое действие | Пример из кейса |
EXPAND | Низкий (R1-R2) | Высокая (V4-V5) | Увеличить лимит, продлить отсрочку | Крупный стратегический партнер, своевременно погашающий задолженность |
MONITOR+ | Низкий-средний | Средняя-высокая | Сохранить условия, повысить частоту сверок | Регулярный клиент с единичными просрочками в пределах 30 дней |
MONITOR | Средний (R3) | Средняя (V3) | Контроль, квартальный пересмотр лимита | Клиент с нестабильной платежной дисциплиной, но устойчивым оборотом |
RESTRICT | Высокий (R4) | Средняя (V3) | Сокращение лимита, требование обеспечения | Клиент с просрочкой 60-90 дней, но важный для регионального рынка |
BLOCK | Очень высокий (R5) | Низкая (V1-V2) | Приостановка поставок, претензионная работа | Клиент с систематической просрочкой более 90 дней, без стратегической ценности |
Практическое применение матрицы в рамках кейс-стади на базе опыта работы с корпоративными клиентами в промышленном секторе показало, что систематическое использование данного инструмента позволяет сократить долю ситуаций, при которых статус «задолженность есть» автоматически влечет решение о блокировке поставок. В ряде случаев такой автоматизм способен нанести ущерб долгосрочным коммерческим отношениям без соразмерного снижения кредитного риска. Матрица формализует логику, которую опытный аналитик применяет интуитивно, и делает ее воспроизводимой для других участников процесса. Исследование Machado и Karray [2], проведенное на выборке из более чем 38000 клиентов, подтвердило, что учет поведенческих данных клиентов (аналогичных параметрам платежной дисциплины в предложенной модели) повышает точность прогноза по сравнению с использованием исключительно финансовых коэффициентов.
Отдельного рассмотрения заслуживает методологическая связь между классическими инструментами финансового анализа и данными, генерируемыми ERP-системами. Модель Z-score Альтмана, предложенная в 1968 году, основана на пяти финансовых коэффициентах: доле оборотного капитала в активах (X1), доле нераспределенной прибыли (X2), отдаче на активы до уплаты налогов и процентов (X3), отношении рыночной стоимости капитала к балансовым обязательствам (X4) и оборачиваемости активов (X5) [11, с. 131-171]. Пороговые значения модели позволяют разделить клиентов на «безопасную», «серую» и «проблемную» зоны. В современных условиях ERP-системы, как правило, аккумулируют данные, необходимые для расчета X1, X2, X3, X5, что обеспечивает возможность их автоматического вычисления при наличии соответствующего модуля.
Вместе с тем исследования последних лет [17, с. 237-255; 18] показывают, что применение Z-score как единственного индикатора в корпоративном кредитном анализе сопряжено с рядом ограничений. Во-первых, модель разрабатывалась преимущественно для производственных компаний и требует адаптации для сервисного или торгового бизнеса. Во-вторых, значения Z-score рассчитываются на основе финансовой отчетности, которая фиксирует прошлое и не всегда отражает текущую ситуацию в расчетах. ERP-данные решают обе проблемы частично: они содержат актуальную информацию о состоянии расчетов по каждому контракту и клиенту, а исторические данные о платежной дисциплине позволяют оценивать тенденцию, а не только статику. Именно поэтому в предлагаемом фреймворке Z-score используется как один из компонентов взвешенной оценки, а не как основной критерий кредитного решения.
Техническая реализация предложенного фреймворка предполагает определенную архитектуру потоков данных. Рисунок 4 отражает логику взаимодействия модулей ERP с аналитическим движком и слоем профессионального суждения.
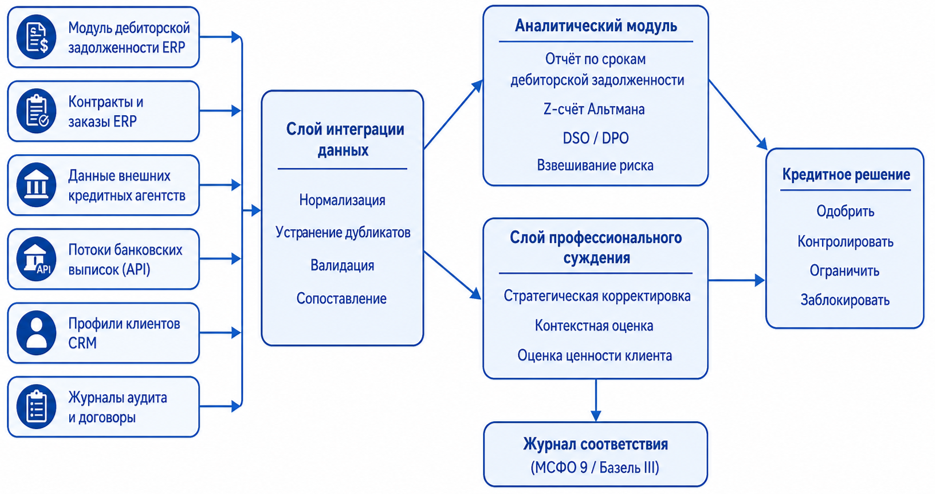
Рис. 4. Архитектура интеграции ERP-данных для оценки кредитного риска (составлено автором на основе [2, 5, 9])
Ключевым элементом архитектуры (рис. 4) выступает слой интеграции данных, обеспечивающий нормализацию, дедупликацию и валидацию информации из разнородных источников. В ходе кейс-стади было установлено, что одной из основных проблем практики является неполнота или некорректность данных, внесенных в ERP-систему: неправильно указанный контрагент, ошибочный договор или неверный период оплаты могут исказить картину задолженности и повлечь неверное кредитное решение. Слой интеграции как раз решает эту проблему, обеспечивая качество данных перед их передачей в аналитический движок.
Аналитический движок включает стандартные инструменты: отчет AR Aging Report в разрезе сроков просрочки (0-30, 31-60, 61-90, более 90 дней), расчет DSO, DPO и уровня покрытия обязательств. Дополнительно в него включен расчет Z-score и взвешенного риск-скора клиента. Слой профессионального суждения является надстройкой над аналитическим движком и позволяет аналитику внести корректировку, обоснованную конкретными обстоятельствами, например, временными трудностями клиента, его стратегической ролью в цепочке поставок или наличием активных переговоров о реструктуризации долга. Любая такая корректировка документируется в системе, что обеспечивает аудиторский след и соответствие требованиям корпоративного управления. Исследования в области ERP-систем подтверждают, что встраивание аналитических инструментов непосредственно в операционную среду ERP повышает скорость принятия кредитных решений и снижает вероятность ошибок, возникающих при ручном переносе данных [9, 10].
Таблица 3
Сравнение традиционного подхода и предлагаемого фреймворка (составлено автором на основе [2, 5, 9, 10])
Этап процесса | Традиционный подход | Предлагаемый фреймворк | Выигрыш |
Сбор данных | Ручная выгрузка из нескольких источников | Автоматическая интеграция из ERP + внешних API | Снижение трудозатрат на 40-60%, рост актуальности |
Расчет финансовых показателей | Таблицы Excel, ручной расчет | Автоматический расчет в аналитическом движке | Устранение ошибок ручного ввода |
Учет качественных факторов | Неформализован, зависит от аналитика | Структурированная балльная оценка по матрице | Воспроизводимость и документированность решений |
Время принятия решения | 2–5 дней | 1–4 часа (при полной интеграции) | Рост скорости реагирования на риски |
Прозрачность решения | Не документируется | Аудиторский след + обоснование | Соответствие IFRS 9, Basel III |
Таблица 3 наглядно показывает, что основной выигрыш от внедрения фреймворка состоит не только в скорости, но и в качестве и прозрачности кредитных решений. Особенно значимо это в контексте аудиторских проверок и требований регуляторов, которые предполагают документированное обоснование каждой позиции по резервированию кредитных потерь. Традиционная практика, при которой решение фактически принималось одним аналитиком на основе сводной таблицы в Excel, не соответствует современным требованиям ни с точки зрения операционной устойчивости, ни с точки зрения корпоративного управления.
На основании результатов исследования сформулирован ряд авторских рекомендаций, ориентированных на финансово-аналитические подразделения промышленных и торговых компаний с развитым портфелем корпоративных клиентов. Первая рекомендация касается стандартизации данных в ERP: прежде чем внедрять какие-либо аналитические инструменты, необходимо провести аудит качества данных в модулях управления расчетами. Практика показывает, что ошибки в контрагентах, договорах и периодах оплаты могут исказить результаты аналитического движка в большей степени, чем методологические несовершенства самих моделей.
Вторая рекомендация относится к калибровке весовых коэффициентов модели под специфику отрасли и клиентской базы конкретной компании. Веса, предложенные в рамках таблицы 1, являются ориентировочными и должны быть скорректированы по итогам ретроспективного тестирования на исторических данных: значительный уровень дефолтов при определенных значениях скора может указывать на необходимость пересмотра весов отдельных параметров. Третья рекомендация предполагает введение процедуры регулярного (не реже одного раза в квартал) пересмотра позиции клиента в матрице риска-ценности, поскольку как финансовое состояние, так и стратегическая ценность клиента могут существенно меняться в течение года.
Четвертая рекомендация касается обучения аналитиков. Фреймворк призван не заменить профессиональное суждение, а структурировать его. Поэтому корректное применение модели предполагает, что аналитик понимает логику каждого параметра и может обоснованно применять корректировку профессионального суждения там, где формальные данные не отражают реальное положение дел. Как показывают исследования [17, с. 237-255; 18], нефинансовые факторы, управленческое качество клиента и его позиция на рынке оказывают значимое влияние на вероятность дефолта, и игнорировать их в пользу исключительно количественных метрик было бы методологической ошибкой. В рамках исследований, посвященных ERP-интеграции в кредитный процесс [10], подчеркивается, что успех внедрения подобных систем во многом определяется не техническими, а организационными факторами: готовностью команды использовать данные для обоснования решений, а не вопреки им.
Заключение
Проведенные в исследовании анализ позволил достичь поставленной цели: разработан и обоснован комплексный фреймворк оценки кредитного риска корпоративных клиентов, объединяющий данные ERP-систем, финансовую аналитику и профессиональное управленческое суждение в единую систему принятия решений. Авторская матрица риска-ценности клиента и архитектура интеграции ERP-данных образуют операционный инструментарий, обеспечивающий дифференцированный подход к кредитным решениям и устраняющий ограничения как полностью автоматизированных, так и интуитивно-экспертных подходов.
В ходе работы подтверждена рабочая гипотеза: кредитные решения, принятые на основе совокупной оценки финансовых показателей из ERP-данных, платежной истории и стратегической значимости клиента, позволяют достигать более сбалансированного соотношения между защитой финансовых интересов компании и сохранением коммерческих отношений. Анализ практики управления дебиторской задолженностью в промышленном секторе показал, что механическое применение правила «есть задолженность = блокировка поставок» способно привести к ненужным потерям стратегически важных отношений без соразмерного снижения кредитного риска.
Практическая значимость работы определяется тем, что предложенный фреймворк применим непосредственно в операционной среде компаний, использующих ERP-системы класса SAP S/4HANA, 1C:ERP или Oracle, без необходимости создания принципиально новой ИТ-инфраструктуры. Авторские инструменты, включая матрицу риска-ценности и взвешенную модель скоринга, ориентированы на финансовых аналитиков, специалистов по управлению дебиторской задолженностью и директоров по рискам промышленных и торговых компаний. Перспективы дальнейших исследований связаны с калибровкой весовых коэффициентов модели на реальных отраслевых данных, а также с интеграцией методов машинного обучения для автоматизации скоринга при работе с крупными клиентскими портфелями.